 English
 العربية
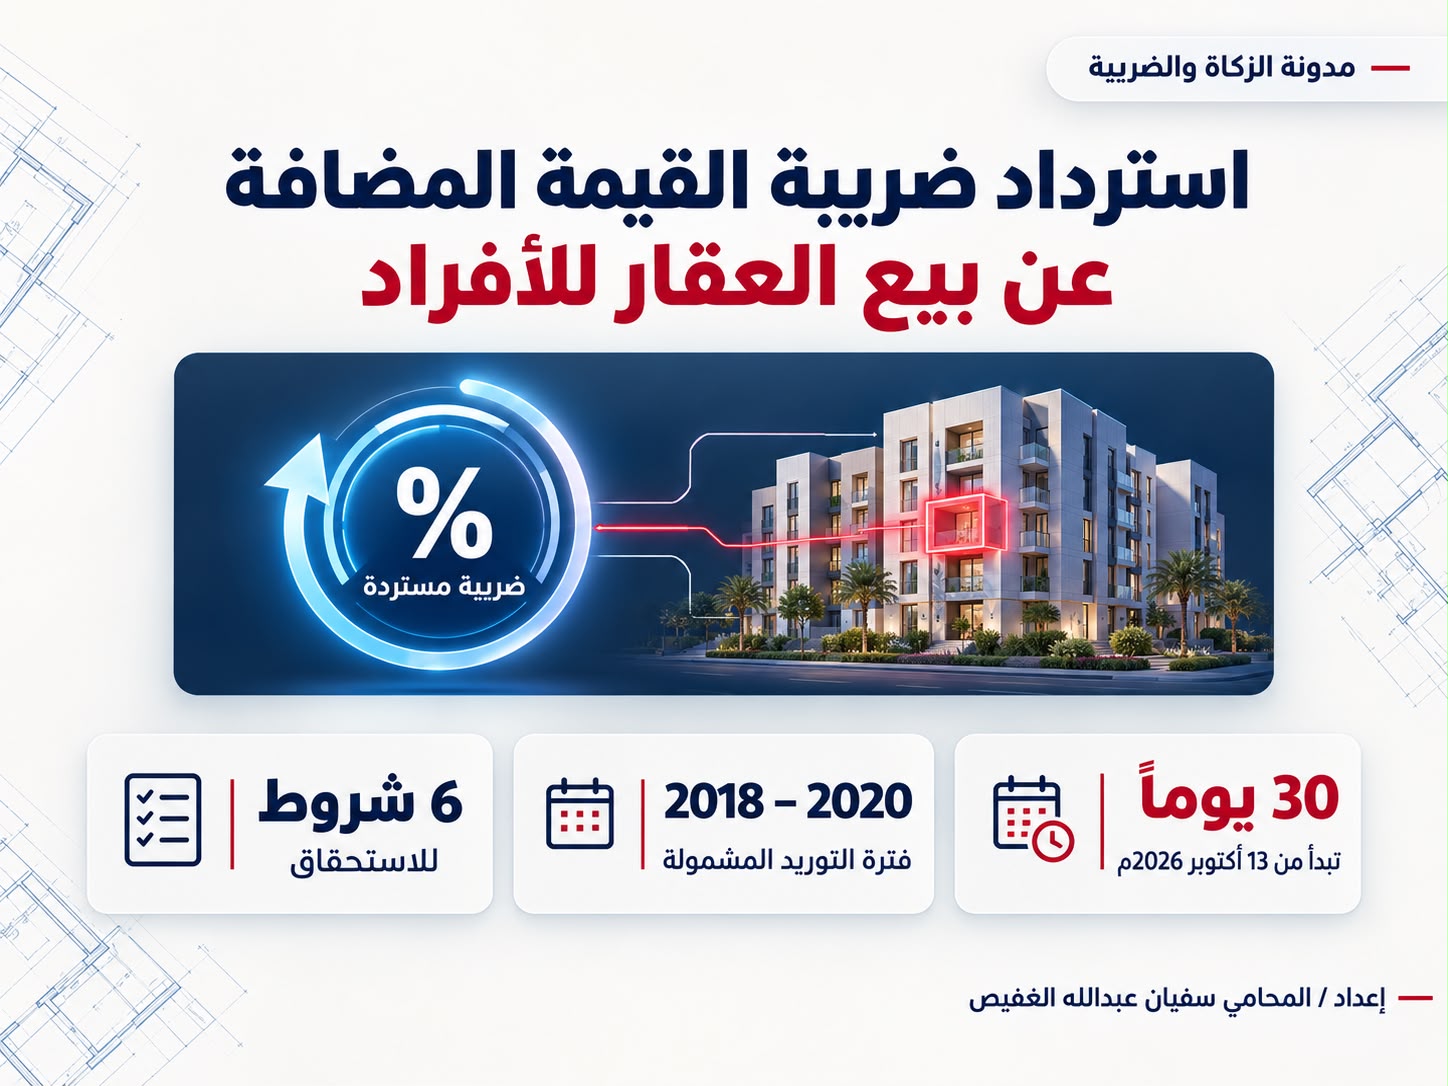
استرداد ضريبة القيمة
المضافة عن بيع العقار للأفراد، وفق قرار مجلس إدارة هيئة الزكاة والضريبة
والجمارك رقم (26-04-10) وتاريخ 1448/3/3هـ
مقدمة
إذا بعتَ أرضاً أو منزلاً بصفتك
الشخصية بين 1 يناير 2018م و4 أكتوبر 2020م، ودفعت عن هذا البيع ضريبة القيمة
المضافة، فقد أصبح لك اليوم طريق نظامي لاسترداد ما دفعت. فتحت الأمانة العامة
للجان الزكوية والضريبية والجمركية باب قيد دعاوى الاسترداد في أكتوبر 2026م،
تنفيذاً للأمر الملكي رقم (54152) وتاريخ 1447/7/5هـ.
هذا المقال ليس إعادة صياغة للخبر
الرسمي. هو قراءة عملية لمن يريد أن يعرف ثلاثة أمور: هل يستحق؟ وكم يسترد؟ وما
الذي قد يُسقط دعواه رغم أحقيته؟
متى تبدأ المهلة؟
تبدأ مهلة الثلاثين يوماً من تاريخ نشر
الآليات والإجراءات في الجريدة الرسمية (أم القرى)، وهو 13 أكتوبر 2026م
الموافق 1448/5/2هـ. وآخر يوم لقيد الدعاوى هو يوم الأربعاء 11 نوفمبر
2026م، بحسب الدليل الإرشادي الصادر عن الأمانة العامة للجان.
وقيد الدعوى خلال هذه المهلة شرطٌ من
شروط الاستحقاق، لا مجرد إجراء تنظيمي. فالدعوى المقيدة بعد انقضائها معرّضة لعدم
القبول، فلا تؤجَّل إلى أيامها الأخيرة.
من أين بدأت المسألة؟
مع بدء تطبيق ضريبة القيمة المضافة
مطلع 2018م، خضعت لها مبيعات العقارات. ولم يكن الخط الفاصل واضحاً بين ممتهن
النشاط العقاري، الذي يبيع على سبيل الاستمرار والانتظام، والفرد الذي يبيع أرضاً
ورثها أو منزلاً سكنه. فوجد كثير من الأفراد أنفسهم ملزمين بالتسجيل وتقديم
إقرارات وسداد ضريبة، وأحياناً غرامات تأخير، عن صفقة واحدة في حياتهم.
انتهى هذا الوضع في 4 أكتوبر 2020م،
حين أُعفيت التوريدات العقارية من ضريبة القيمة المضافة وحلّت محلها ضريبة
التصرفات العقارية بنسبة 5%. لكن ما دُفع قبل ذلك بقي معلقاً حتى صدر الأمر الملكي
(54152).
جوهر الأمر الملكي أنه يعيد تعريف من
تجب عليه الضريبة بأثر رجعي. فالفرد الذي لا يمارس النشاط العقاري على سبيل
الاستمرار والانتظام بغرض تحقيق الدخل لم تكن تجب عليه الضريبة أصلاً. وما دفعه
منها يُسترد بدعوى أمام اللجان، وفق آليات أقرها مجلس إدارة هيئة الزكاة والضريبة
والجمارك بقراره رقم (26-04-10) وتاريخ 1448/3/3هـ الموافق 2026/8/16م.
من يستحق الاسترداد؟
حدد الدليل الإرشادي للأمانة العامة
ستة اشتراطات للاستحقاق، واختلال أي منها يُسقط الدعوى:
1- أن يكون مقدم الدعوى فرداً، أي شخصاً طبيعياً، وأن يكون هو من
ورّد الضريبة للهيئة. لا تدخل الشركات والمؤسسات في هذا الباب.
2- أن يكون التوريد ضمن فترة الاسترداد: من 1 يناير 2018م حتى 4 أكتوبر
2020م. والمقصود بالتوريد العقاري هنا ما تم على سبيل البيع وانتقال الملكية، فلا
تدخل الإيجارات.
3- ألا يكون قد أجرى أكثر من توريد عقاري
خلال 12 شهراً متتالية يتجاوز مجموع قيمها حد التسجيل الإلزامي. وهذا هو المعيار العملي الذي يُقاس به
وصف «عدم ممارسة النشاط العقاري على سبيل الاستمرار والانتظام» الوارد في الأمر
الملكي.
4- ألا يكون قد خصم ضريبة المدخلات
المرتبطة بالعقار محل الدعوى.
5- ألا يكون قد استرد مبلغ الضريبة محل
الدعوى من أي جهة حكومية.
ويُرجَّح أن يُثار هذا الشرط في الصفقات التي تحملت فيها الدولة الضريبة عن
المشتري ضمن برنامج المسكن الأول.
6- أن يقيد الدعوى خلال المهلة، أي خلال 30 يوماً من نشر الآليات،
وآخرها 11 نوفمبر 2026م.
ويلزم كذلك أن يكون قد دفع الضريبة
فعلاً للهيئة. أما من لم يدفعها، فالهيئة تُلغي الضريبة غير المستحقة وغراماتها
بتعديل إقراره أو التقييم الصادر في حقه، دون حاجة إلى دعوى.
قاعدة
عملية: من باع عقاراً واحداً خلال الفترة، أو أكثر من عقار بشرط ألا يتجاوز مجموع
مبيعاته في أي 12 شهراً متتالية حدَّ التسجيل الإلزامي، فهو في الغالب من
المستحقين، متى قيّد دعواه في المهلة.
من لا يستحق؟
أربع حالات تُخرج الفرد من الاسترداد،
حتى لو لم يكن ممتهناً للنشاط العقاري:
أولاً: تعدد المبيعات فوق حد التسجيل. إذا أجرى أكثر من عملية بيع خلال 12
شهراً متتالية، وتجاوز مجموعها حد التسجيل الإلزامي، فالضريبة مستحقة عليه. والحد
ليس رقماً واحداً طوال الفترة؛ فبحسب الدليل الإرشادي كان مليون ريال من 1
يناير 2018م حتى 19 ديسمبر 2018م، ثم أصبح 375,000 ريال من 20 ديسمبر 2018م
وما بعده. وتُحتسب الاثنا عشر شهراً من تاريخ أول توريد عقاري، لا على أساس السنة
الميلادية. والمبيعة الواحدة مهما بلغت قيمتها لا تدخل في هذا الاستثناء، لأنه
يشترط أكثر من عملية.
ثانياً: خصم ضريبة المدخلات. هذا أخطر الشروط وأقلها انتباهاً. إذا
خصم الفرد في إقراره ضريبةً دفعها على العقار نفسه، كضريبة شرائه أو ضريبة مقاولات
البناء، فقد عامل نفسه معاملة المنشأة الخاضعة. وحينئذ يسقط حقه في استرداد
الضريبة، ولا يبقى له إلا الإعفاء من الغرامات التي لم يسددها بعد.
ثالثاً: التوريد خارج فترة الاسترداد. العبرة بتاريخ التوريد، لا بتاريخ
السداد. فمن باع في سبتمبر 2020م وسدد في 2021م داخلٌ في النطاق، ومن أفرغ بعد 4
أكتوبر 2020م خارجٌ عنه.
رابعاً: فوات المهلة. من لم يقيد دعواه حتى 11 نوفمبر 2026م
فقد أخلّ بأحد اشتراطات الاستحقاق.
وللهيئة بعد ذلك أن تتحقق من الشروط.
وإذا تبيّن لها لاحقاً أن الفرد استرد دون وجه حق، فلها أن تطالبه بالمبلغ
والغرامات. لذلك فإن الدعوى المبنية على بيانات غير دقيقة قد تنقلب مطالبةً عكسية.
ماذا عن الغرامات؟
القاعدة التي قررها الدليل الإرشادي أن
الغرامات تتبع الضريبة: متى كانت الضريبة مستحقة للاسترداد، كانت الغرامات
المرتبطة بها كذلك.
|
حالة الفرد |
الغرامات المسددة |
الغرامات غير المسددة |
|
الضريبة غير مستحقة عليه |
تُسترد بالدعوى نفسها مع الضريبة |
تُلغيها الهيئة |
|
الضريبة مستحقة عليه (مثل من تعددت مبيعاته أو من خصم
المدخلات) |
لا تُسترد |
تُلغى بعد سداد أصل الضريبة |
ويُستثنى من ذلك كله الغرامات المفروضة
بسبب التهرب الضريبي، فهي باقية في جميع الأحوال.
النتيجة العملية: من سدّد الضريبة
متأخراً ودفع معها غرامة تأخير، فعليه أن يطالب بالمبلغين معاً في دعواه. الاكتفاء
بأصل الضريبة يُضيّع جزءاً من حقه.
خمسة أخطاء تُضعف دعوى مستحقة
من واقع الملفات التي تصلنا، لا يكون
الخلل عادةً في الأحقية، بل في تطابق الأرقام والتواريخ:
1- إرفاق الصك الخطأ. يُرفق بعضهم صك تملّكه للعقار بدل صك
بيعه. والصك الذي يُثبت التوريد هو صك البيع وحده.
2- عدم اتساق الضريبة مع الثمن. اقسم الضريبة المسددة على النسبة
المطبقة قبل الرفع، ويجب أن يساوي الناتج ثمن البيع في الصك. أي فارق ستسأل عنه
الهيئة.
3- الخلط بين نسبتي 5% و15%. ارتفعت النسبة إلى 15% من 1 يوليو
2020م. فالأصل أن البيع قبل هذا التاريخ ضريبته 5%، وبعده حتى 4 أكتوبر 2020م
ضريبته 15%، مع مراعاة الأحكام الانتقالية للعقود المبرمة قبل 11 مايو 2020م. وهذا
الفارق وحده كفيل بكشف أن الفاتورة لا تخص الصك المرفق.
4- المطالبة بكامل مبلغ الإقرار. إذا تضمن الإقرار توريدات أخرى غير
العقار، فالمسترد هو حصة العقار فقط. والمبالغة في المطالبة تُضعف الثقة في بقية
الدعوى.
5- إهمال الدفع المتوقع بقصر مدة التملك. من اشترى وباع خلال أشهر بربح ظاهر قد
يُواجَه بأنه متاجر. والرد المباشر أن الدليل الإرشادي جعل معيار الاستحقاق عدد
التوريدات وقيمتها خلال 12 شهراً، لا الربح في صفقة منفردة. ويُحسن بالمدعي أن
يبني أسانيده على هذا الرد من البداية، لا أن ينتظر أن تثيره الهيئة.
أسئلة شائعة
هل يلزم تقديم اعتراض أو
تظلم لدى الهيئة قبل رفع الدعوى؟
لا. تُقيد الدعوى مباشرة لدى الأمانة
العامة للجان عبر بوابة «حياد»، دون اعتراض أو تظلم سابق لدى الهيئة.
ما نوع الدعوى الذي
أختاره في البوابة؟
تصنيف الدعوى «ضريبة القيمة المضافة»،
ونوعها «استرداد ضريبة القيمة المضافة على التوريدات العقارية للفرد». وهو نوع
مخصص لهذه الدعاوى يميزه الدليل عن نوع الدعوى العادي.
بعتُ أرضاً واحدة بأكثر
من مليون ريال، فهل تجاوُزي حدَّ التسجيل يُسقط حقي؟
لا. الاستثناء يشترط أكثر من عملية
توريد خلال 12 شهراً، والمبيعة الواحدة لا تدخل فيه أياً كانت قيمتها.
المشتري هو من دفع
الضريبة فوق الثمن، فمن يرفع الدعوى؟
حق الدعوى للفرد الذي ورّد الضريبة
للهيئة، أي البائع. أما العلاقة بين البائع والمشتري بعد الاسترداد فيحكمها العقد
بينهما، وهي مسألة لم تعالجها الآليات صراحةً.
هل يجوز أن يقيد الدعوى
وكيل أو محامٍ؟
نعم. يجوز التوكيل في قيد الدعوى
والترافع أمام اللجان وفق نظام المحاماة، مع إرفاق الوكالة، ورخصة المحاماة إن كان
الوكيل محامياً.
المالك توفي، فهل يحق
للورثة المطالبة؟
الآليات والدليل الإرشادي لم يتناولا
هذه الحالة. والأصل أن الحقوق المالية تنتقل إلى الورثة، لكن الأحوط التثبت من
الأمانة العامة من آلية القيد والمستندات المطلوبة، مثل صك حصر الورثة والوكالة.
صدر القرار لصالحي، فكيف
أستلم المبلغ؟
يُنفَّذ القرار النهائي القاضي
بالاسترداد بتقديم طلب استرداد عبر البوابة الإلكترونية لهيئة الزكاة والضريبة
والجمارك.
هل تُردّ الضريبة عن
الإيجارات التجارية؟
لا. النطاق محصور في التوريدات التي
تمت على سبيل البيع وانتقال الملكية.
خاتمة
الأمر الملكي (54152) لا يمنح ميزة
جديدة، بل يُصحّح وضعاً سابقاً بأثر رجعي. والدعوى الناجحة فيه تقوم على ملف
متطابق، يرتبط فيه الصك بالإقرار، والإقرار بالفاتورة، والفاتورة بالسداد، دون
فجوة في الأرقام أو التواريخ، وتُقيد قبل 11 نوفمبر 2026م.
يتولى مكتب المحيميد للمحاماة
والاستشارات القانونية دراسة ملفك قبل القيد، والتحقق من استيفاء الشروط، وصياغة
صحيفة الدعوى ومتابعتها أمام اللجان الزكوية والضريبية والجمركية. تواصل معنا
لمراجعة مستنداتك.
هذا المقال
للتوعية العامة، ولا يُغني عن دراسة كل حالة على حدة.
إعداد
المحامي/ سفيان عبدالله الغفيص
المراجع:
• الآليات والإجراءات
اللازمة لتطبيق الأمر الملكي رقم (54152) — الجريدة الرسمية
• هيئة الزكاة والضريبة
والجمارك — إعفاء العقارات من ضريبة القيمة المضافة (2020)
إضافة تعليق جديد